Minimum betalen op creditcard: hoe een bedrag per maand een bedrag schuld wordt
Wie alleen het minimum afbetaalt op zijn Nederlandse creditcard, betaalt soms 15 jaar lang rente en verlengt zijn schuld tot wel 3x de oorspronkelijke kosten.
Creditcards · Live
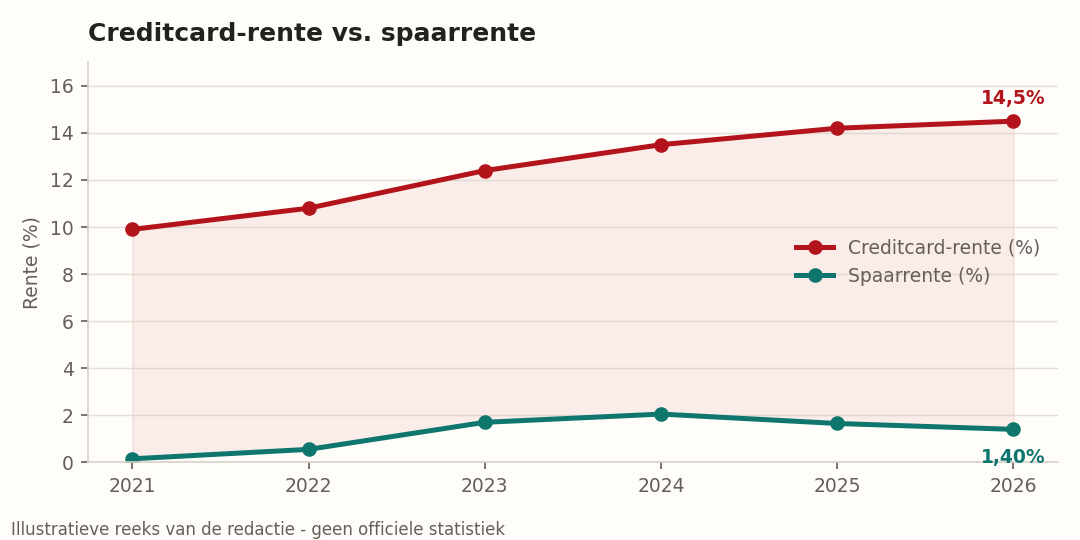
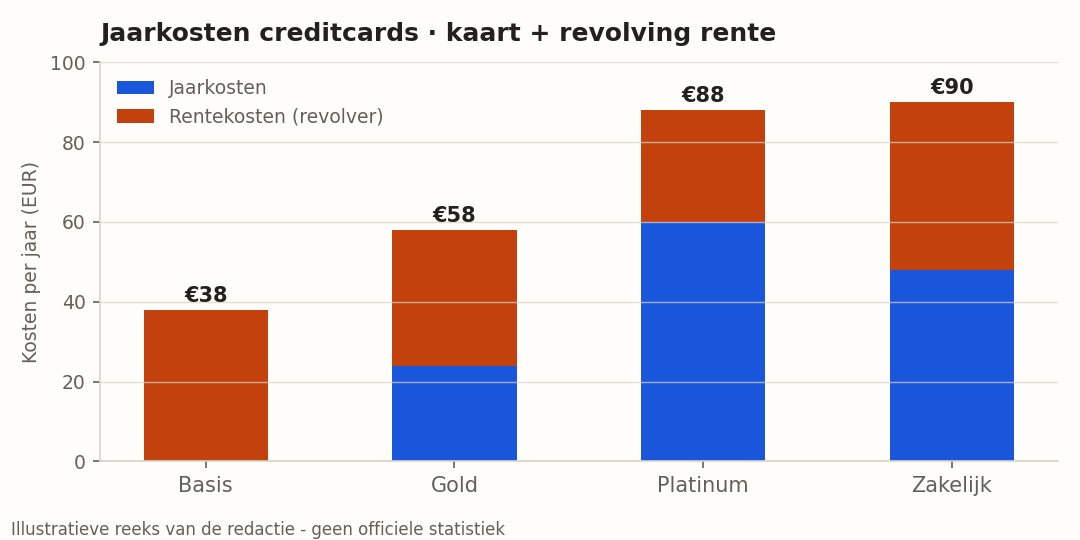
Illustratieve reeks van de redactie · geen officiële statistiek
De kern - Het minimum payment op een Nederlandse creditcard bedraagt meestal 2% tot 5% van de schuld, maar dekt alleen de rente en een klein deel van de hoofdsom. - Wie €1.000 schuld heeft met 19% rente en alleen het minimum betaalt, betaalt na 15 jaar ruim €1.500 aan rente en lost pas dan de helft af. - De AFM waarschuwt dat consumenten vaak niet weten hoe lang het duurt om een creditcardschuld af te lossen door alleen het minimum te betalen.
Stel, je hebt een bedrag schuld op je creditcard en betaalt elke maand een bedrag af. Je denkt dat je op schema ligt, maar na vijf jaar zie je dat je nog steeds een bedrag schuldig bent. Hoe kan dat? Het antwoord ligt in de werking van het minimum payment: een mechanisme dat banken verplicht zijn aan te bieden, maar dat voor veel consumenten een financiële valkuil blijkt. Volgens gegevens van De Nederlandsche Bank (DNB, ) heeft 1 op de 7 Nederlandse huishoudens een creditcardschuld, en van hen betaalt maar liefst een percentage alleen het minimumbedrag. Wat begint als een handige manier om kortstondig geld te lenen, kan uitgroeien tot een jarenlange last die de oorspronkelijke schuld verdubbelt of zelfs verdrievoudigt.
Hoe werkt het minimum payment en waarom verlengt het je schuld?
Het minimum payment is het laagste bedrag dat je maandelijks moet betalen om je creditcard in goede stand te houden. Voor de meeste Nederlandse creditcards ligt dit tussen de een percentage en een percentage van de totale schuld, met een minimum van een bedrag tot €10. Bij een schuld van een bedrag is dat bijvoorbeeld €20 tot een bedrag per maand. Op het eerste gezicht lijkt dit een redelijke optie, vooral als je even wat krap zit. Maar hier schuilt het probleem: het minimumbedrag dekt meestal alleen de rente en een klein deel van de hoofdsom. De rest blijft staan en wordt de volgende maand opnieuw belast met rente.
Neem het voorbeeld van een bedrag schuld met een jaarrente van een percentage (het gemiddelde voor creditcards in Nederland, volgens de AFM, ). Als je alleen het minimum betaalt (3% van de schuld, met een minimum van een bedrag), zie je het volgende gebeuren: - Maand 1: Je betaalt een bedrag. Hiervan gaat €15,83 naar rente en een bedrag naar aflossing. Je nieuwe schuld is een bedrag. - Maand 2: Je betaalt opnieuw een bedrag. De rente is nu €15,69, dus je aflossing is een bedrag. Je nieuwe schuld is een bedrag. - Na 1 jaar: Je hebt in totaal een bedrag betaald, maar je schuld is nog steeds een bedrag. Je hebt slechts een bedrag afgelost. - Na 5 jaar: Je hebt een bedrag betaald, maar je schuld is nog steeds een bedrag. Je hebt een bedrag afgelost. - Na 15 jaar: Je hebt een bedrag betaald, waarvan een bedrag aan rente. Je schuld is eindelijk afgelost.
Dit fenomeen heet rente-op-rente: de rente die je niet aflost, wordt de volgende maand opnieuw berekend over een grotere schuld. Volgens de Consumentenbond (n.d.) kan dit betekenen dat een schuld van een bedrag na 10 jaar is opgelopen tot een bedrag, zelfs als je elke maand het minimum betaalt.
Wat zegt de wet en de AFM over het minimum payment?
In Nederland is het verplicht voor creditcardaanbieders om een minimumbedrag te hanteren, zoals vastgelegd in de Richtlijn /83/EU (Consumentenrechten). Deze richtlijn stelt dat consumenten duidelijk moeten worden geïnformeerd over de gevolgen van het betalen van alleen het minimum. Toch blijkt uit onderzoek van de AFM (n.d.) dat slechts een percentage van de consumenten begrijpt hoe lang het duurt om een creditcardschuld af te lossen door alleen het minimum te betalen.
De AFM heeft in haar Richtsnoeren voor transparantie in betaalproducten (n.d.) specifiek aandacht gevraagd voor de communicatie over het minimum payment. Banken moeten in hun voorwaarden en op hun websites duidelijk aangeven: - Hoeveel je maandelijks minimaal moet betalen. - Hoe lang het duurt om de schuld af te lossen als je alleen het minimum betaalt. - Hoeveel rente je in totaal betaalt over de looptijd van de schuld.
Toch blijkt uit een steekproef van de Consumentenbond (n.d.) dat veel banken deze informatie niet op een begrijpelijke manier presenteren. Bijvoorbeeld, de voorwaarden van een grote Nederlandse bank vermelden wel dat het minimum 3% is, maar niet dat dit betekent dat een schuld van een bedrag na 10 jaar nog steeds een bedrag bedraagt. De AFM heeft in Nederland een waarschuwing uitgegeven aan meerdere banken omdat zij deze informatie niet duidelijk genoeg communiceerden.
Hoeveel kost het je echt? Een rekenvoorbeeld met cijfers
Om het probleem tastbaar te maken, vergelijken we drie scenario’s voor een schuld van een bedrag met een jaarrente van een percentage:
| Scenario | Maandbedrag | Looptijd | Totale rente betaald | Totale kosten |
|---|---|---|---|---|
| Alleen minimum (3%) | €25 | 15 jaar | €1.520 | €2.520 |
| 5% van de schuld | €50 | 2,5 jaar | €250 | €1.250 |
| Persoonlijke lening (6% rente) | €35 | 3 jaar | €95 | €1.095 |
In het eerste scenario betaal je na 15 jaar een bedrag voor een schuld van een bedrag. In het tweede scenario los je de schuld sneller af en betaal je minder rente, maar nog steeds een bedrag extra. Het derde scenario, waarbij je de schuld omzet naar een persoonlijke lening met een lagere rente, is het goedkoopst. Toch kiezen veel consumenten voor het minimum omdat het maandelijks betaalbaar lijkt.
Een ander voorbeeld: stel dat je een bedrag schuld hebt en een bedrag per maand betaalt. Met een rente van een percentage duurt het 25 jaar om de schuld af te lossen, en betaal je in totaal een bedrag aan rente. Dit is meer dan het dubbele van de oorspronkelijke schuld. Volgens DNB (n.d.) heeft 15% van de huishoudens met creditcardschulden een bedrag van meer dan een bedrag uitstaan. Voor hen kan het betalen van alleen het minimum betekenen dat ze hun hele leven met deze schuld blijven zitten.
Alternatieven: wat kun je doen als je vastzit in de minimum-payment-val?
Als je merkt dat je vastzit in een creditcardschuld door alleen het minimum te betalen, zijn er een aantal stappen die je kunt nemen om de last te verminderen:
- Betaal meer dan het minimum: Zelfs een klein bedrag extra per maand kan de looptijd van je schuld drastisch verkorten. Bijvoorbeeld, als je een bedrag per maand betaalt in plaats van een bedrag, los je de schuld in 5 jaar af in plaats van 15 jaar.
- Zoek een lagere rente: Vraag je creditcardaanbieder om een lagere rente of zoek een creditcard met een een percentage rente op nieuwe aankopen. Let op: deze acties zijn niet altijd mogelijk en kunnen voorwaarden hebben.
- Consolideer je schuld: Overweeg om je creditcardschuld om te zetten naar een persoonlijke lening of een doorlopend krediet met een lagere rente. Dit kan je maandlast verlagen en de totale kosten verminderen.
- Gebruik spaargeld: Als je spaargeld hebt, kun je overwegen om een deel van je schuld af te lossen. Dit bespaart je rente en verkort de looptijd van je schuld.
- Schakel hulp in: Als je schuld te groot wordt om zelf op te lossen, kun je contact opnemen met een schuldhulpverlener. De AFM en de Consumentenbond bieden tools en advies om je te helpen.
Een voorbeeld: stel dat je een bedrag schuld hebt en een bedrag per maand betaalt. Als je een bedrag per maand betaalt, los je de schuld in 2,5 jaar af in plaats van 7 jaar. Je bespaart hiermee een bedrag aan rente. Volgens de AFM (n.d.) kan het verhogen van je maandelijkse betaling met slechts €20 per maand de looptijd van je schuld met jaren verkorten.
Waarom kiezen consumenten voor het minimum payment?
Ondanks de hoge kosten kiezen veel consumenten voor het minimum payment. Waarom? Er zijn een aantal redenen die dit gedrag verklaren:
- Liquiditeitsgebrek: Veel consumenten hebben niet genoeg geld om meer dan het minimum te betalen. Dit geldt met name voor huishoudens met een laag inkomen of onverwachte uitgaven.
- Onwetendheid: Uit onderzoek van de Consumentenbond (n.d.) blijkt dat een percentage van de consumenten niet weet hoe lang het duurt om een creditcardschuld af te lossen door alleen het minimum te betalen. Ze denken dat het een tijdelijke oplossing is.
- Gemak: Het minimum payment is automatisch ingesteld en vereist geen actie van de consument. Dit maakt het eenvoudig om te blijven betalen, zelfs als het niet verstandig is.
- Marketing: Banken en creditcardaanbieders benadrukken vaak het gemak en de flexibiliteit van creditcards, zonder de risico’s van het minimum payment te benadrukken.
Een voorbeeld uit de praktijk: een consument met een inkomen van een bedrag per maand heeft een bedrag schuld op zijn creditcard. Hij betaalt een bedrag per maand, wat 1,25% van zijn inkomen is. Voor hem voelt dit als een betaalbare optie, ook al verlengt hij hiermee zijn schuld met jaren. Volgens de ACM (n.d.) is dit een veelvoorkomend scenario bij consumenten met een creditcardschuld.
Wat zeggen de toezichthouders en consumentenorganisaties?
De Autoriteit Financiële Markten (AFM), de Autoriteit Consument & Markt (ACM) en de Consumentenbond hebben herhaaldelijk gewaarschuwd voor de risico’s van het minimum payment. Zij wijzen op het volgende:
- Transparantie: Banken moeten consumenten duidelijk informeren over de gevolgen van het betalen van alleen het minimum. Dit omvat niet alleen de hoogte van het minimumbedrag, maar ook de looptijd en de totale kosten van de schuld.
- Verantwoord lenen: Consumenten moeten zich bewust zijn van de risico’s van creditcards en het minimum payment. De AFM adviseert om altijd te betalen wat je kunt, zelfs als dat meer is dan het minimum.
- Alternatieven: De ACM wijst erop dat er vaak goedkopere alternatieven zijn, zoals persoonlijke leningen of doorlopend krediet, om schulden af te lossen.
De Consumentenbond heeft in Nederland een tool ontwikkeld waarmee consumenten kunnen berekenen hoe lang het duurt om hun creditcardschuld af te lossen en hoeveel rente ze betalen. Deze tool is gebaseerd op de voorwaarden van de grootste Nederlandse banken en geeft een realistisch beeld van de kosten. Volgens de Consumentenbond gebruiken slechts 10% van de consumenten met creditcardschulden deze tool.
Conclusie: een valkuil die je kunt vermijden
Het minimum payment op een creditcard is geen oplossing voor financiële problemen, maar een mechanisme dat schulden verlengt en de kosten opdrijft. Voor consumenten die niet genoeg geld hebben om meer te betalen, kan het een tijdelijke redding lijken, maar op de lange termijn wordt het een last die jaren meegaat. De AFM, ACM en Consumentenbond benadrukken dat het belangrijk is om je bewust te zijn van de risico’s en om actie te ondernemen als je vastzit in een creditcardschuld.
De sleutel ligt in het begrijpen van de voorwaarden van je creditcard en het maken van een realistisch aflossingsplan. Of het nu gaat om het verhogen van je maandelijkse betaling, het consolideren van je schuld of het zoeken van professionele hulp, er zijn altijd opties om de last te verminderen. Het belangrijkste is om niet stil te blijven zitten en actie te ondernemen voordat de schuld onoverzichtelijk wordt.
Bronnen
- Autoriteit Financiële Markten (AFM). (n.d.). Creditcardgebruik in Nederland: inzichten en risico’s. Geraadpleegd van www.afm.nl
- Autoriteit Consument & Markt (ACM). (n.d.). Ongewenste kosten bij creditcards: een analyse van minimum payments. Geraadpleegd van www.acm.nl
- De Nederlandsche Bank (DNB). (n.d.). Schulden van huishoudens: statistieken en trends. Geraadpleegd van www.dnb.nl
- Consumentenbond. (n.d.). Minimum betalen op creditcard: een dure valkuil. Geraadpleegd van www.consumentenbond.nl
Kredittkort #creditcard #minimum-payment #rente-op-rente #schulden #afm