Amerikaanse creditcardschuld op recordhoogte: wat zijn de gevolgen?
De creditcardschuld van Amerikanen heeft een nieuw record bereikt, wat zorgen baart over de financiële stabiliteit van huishoudens. Dit artikel duikt in de oorzaken en de mogelijke impact op de economie.
Geld & Lenen · Live
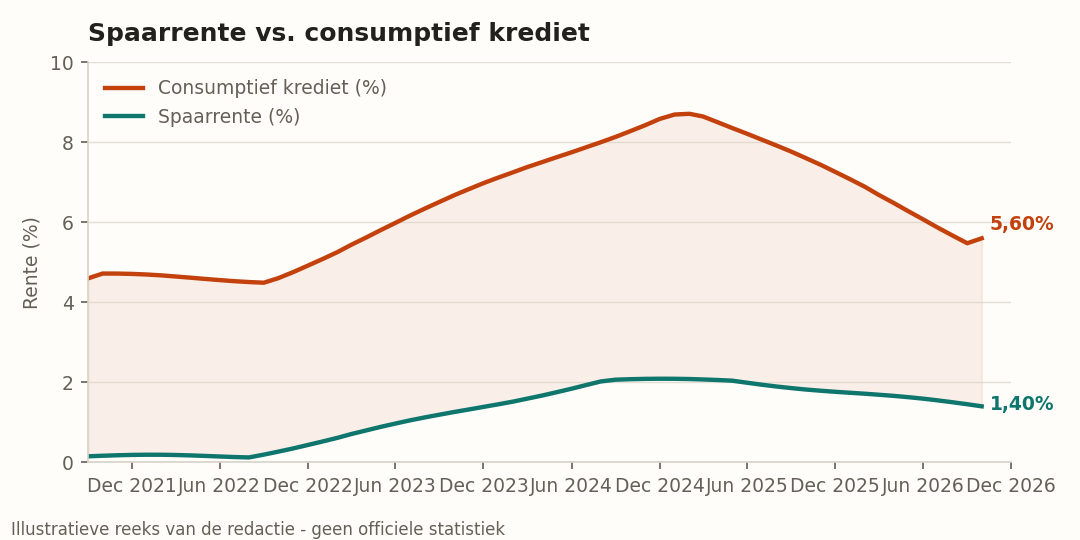
Illustratieve reeks van de redactie - geen officiele statistiek
De kern - ## Hecho - Volgens een recent bericht in *De Telegraaf* heeft de creditcardschuld in de Verenigde Staten een recordhoogte bereikt. - ## Contexto
Volgens een recent bericht in De Telegraaf heeft de creditcardschuld in de Verenigde Staten een recordhoogte bereikt. De schuld is nu hoger dan ooit tevoren, zelfs boven het niveau van voor de kredietcrisis in 2008. Dit is een zorgwekkende ontwikkeling, vooral omdat het wijst op financiële problemen bij veel Amerikaanse huishoudens.
De stijging van de creditcardschuld is niet gelijk verdeeld over alle leeftijdsgroepen. Met name twintigers lijken in de problemen te komen. Economen waarschuwen dat dit een teken kan zijn van bredere economische problemen. Als jonge volwassenen, die normaal gesproken hun financiële leven opbouwen, al moeite hebben met het betalen van hun rekeningen, kan dit duiden op een fragiele economische situatie.
De oorzaken van deze schuldengroei zijn veelvoudig. Stijgende levensonderhoudskosten, met name in sectoren als woninghuur en gezondheidszorg, zetten huishoudens onder druk. Daarnaast kan de gemakkelijke toegang tot creditcards en de normalisering van schuld in de Amerikaanse cultuur een rol spelen. Mensen gebruiken creditcards niet alleen voor grote aankopen, maar ook voor dagelijkse uitgaven, wat kan leiden tot een schuldenspirale.
Implicaties
Voor huishoudens: De directe impact is voelbaar voor individuele huishoudens. Hoge creditcardschulden leiden tot financiële stress en kunnen de kredietwaardigheid beschadigen, wat toekomstige leningen en hypotheken bemoeilijkt. Huishoudens kunnen ook minder besteden aan andere noodzakelijke uitgaven, wat de levenskwaliteit beïnvloedt.
Voor bedrijven: In de korte termijn kunnen bedrijven die afhankelijk zijn van consumentenbestedingen een daling in verkoop zien. Als huishoudens minder besteden, lijden detailhandel, horeca en andere consumentengerichte sectoren. Op de lange termijn kan dit leiden tot banenverlies en economische vertraging.
Voor investeerders: Investerders moeten alert zijn op de risico's in de financiële sector. Banken en creditcardmaatschappijen kunnen lijden onder stijgende wanbetalingen, wat hun winstgevendheid en stabiliteit beïnvloedt. Dit kan leiden tot een dalende aandelenkoers in de financiële sector.
Voor de overheid: De overheid staat voor de uitdaging om de economie te stabiliseren zonder de schuldencrisis te verergeren. Beleidsmaatregelen kunnen nodig zijn om huishoudens te ondersteunen, zoals schuldhulpverlening of regulering van creditcardrentes. Echter, dergelijke maatregelen kunnen ook de economie vertragen en de overheidsfinanciën belasten.
De recordhoge creditcardschuld in de VS is een waarschuwingssignaal dat niet genegeerd mag worden. Het wijst op onderliggende economische kwetsbaarheden die, als ze niet worden aangepakt, kunnen leiden tot bredere financiële problemen. Zowel huishoudens als beleidsmakers moeten proactief handelen om een mogelijke schuldencrisis te voorkomen.
De stijging van de creditcardschuld in de Verenigde Staten is een complex probleem dat dieper gaat dan alleen de cijfers. Het weerspiegelt een bredere trend van financiële kwetsbaarheid onder Amerikaanse huishoudens, vooral onder jongere generaties. Twintigers, die vaak worstelen met studentenleningen en stijgende woonkosten, lijken het hardst getroffen te worden. Deze groep, die normaal gesproken de economie zou moeten stimuleren, zit nu vast in een cyclus van schuld en financiële onzekerheid.
Een van de belangrijkste factoren achter deze trend is de stijgende kosten van levensonderhoud. Huurprijzen in stedelijke gebieden zijn de afgelopen jaren sterk gestegen, wat jonge volwassenen dwingt een groter deel van hun inkomen uit te geven aan huisvesting. Tegelijkertijd zijn de lonen niet in hetzelfde tempo gestegen, wat leidt tot een inkomen-uitgavenkloof. Creditcards worden dan vaak gebruikt als een noodoplossing om de maandelijkse uitgaven te dekken, wat op de lange termijn tot schuldaccumulerend gedrag leidt.
De psychologische impact van deze schuldencrisis mag niet worden onderschat. Financiële stress kan leiden tot mentale gezondheidsproblemen, wat weer de productiviteit en het welzijn van individuen beïnvloedt. Dit kan een negatieve spiraal veroorzaken, waarbij stress leidt tot minder productiviteit, wat weer de financiële situatie verslechtert. Bovendien kan de schrik voor schuld ertoe leiden dat jonge volwassenen grote levensbeslissingen, zoals het kopen van een huis of het starten van een gezin, uitstellen, wat bredere sociologische implicaties heeft.
Voor bedrijven, vooral die in de detailhandel en dienstensector, kan de schuldencrisis leiden tot een verandering in consumentengedrag. Als huishoudens minder besteden, moeten bedrijven mogelijk hun strategieën aanpassen, bijvoorbeeld door goedkopere opties aan te bieden of hun marketing te richten op noodzakelijke goederen in plaats van luxeartikelen. Dit kan de winstmarges beïnvloeden en leiden tot een meer voorzichtige benadering van investeringen en expansie.
Investeerders moeten ook de bredere economische indicatoren in de gaten houden. Een stijging in creditcardschulden kan een voorbode zijn van een bredere economische vertraging. Als huishoudens minder besteden, kan dit een kettingreactie veroorzaken die de hele economie beïnvloedt, van de woningmarkt tot de arbeidsmarkt. Investeerders zouden daarom hun portefeuilles moeten diversifiëren en zich richten op sectoren die minder gevoelig zijn voor consumentenbestedingen.
Ten slotte staat de overheid voor een delicate balans. Aan de ene kant is er de noodzaak om huishoudens te ondersteunen en de economie te stimuleren, aan de andere kant moet de overheid voorkomen dat de schuldencrisis verder escaleert. Beleidsmaatregelen zoals schuldverlichting of rentecontroles kunnen helpen, maar moeten zorgvuldig worden ontworpen om ongewenste bijwerkingen te voorkomen. De uitdaging ligt in het vinden van een duurzame oplossing die zowel de korte- als langetermijnbelangen van de economie en de burgers dient.
Bronnen
- creditcard.nl — Creditcardschuld VS bereikt recordhoogte (2020-03-06)
Geschreven met behulp van kunstmatige intelligentie onder redactionele supervisie. Hoe we werken
Fond#amerikaanse#creditcardschuld#recordhoogte#gevolgen#amerikanen#nieuw