Kabinet wil co-housing stimuleren tegen woningnood, maar banken haken af vanwege risico
Het kabinet zet in op het gezamenlijk kopen van woningen door meerdere huishoudens om de woningnood te bestrijden, maar banken en geldverstrekkers weigeren massaal mee te werken vanwege vermeende financiële risico's en juridische complexiteit.
Woonlasten · Live


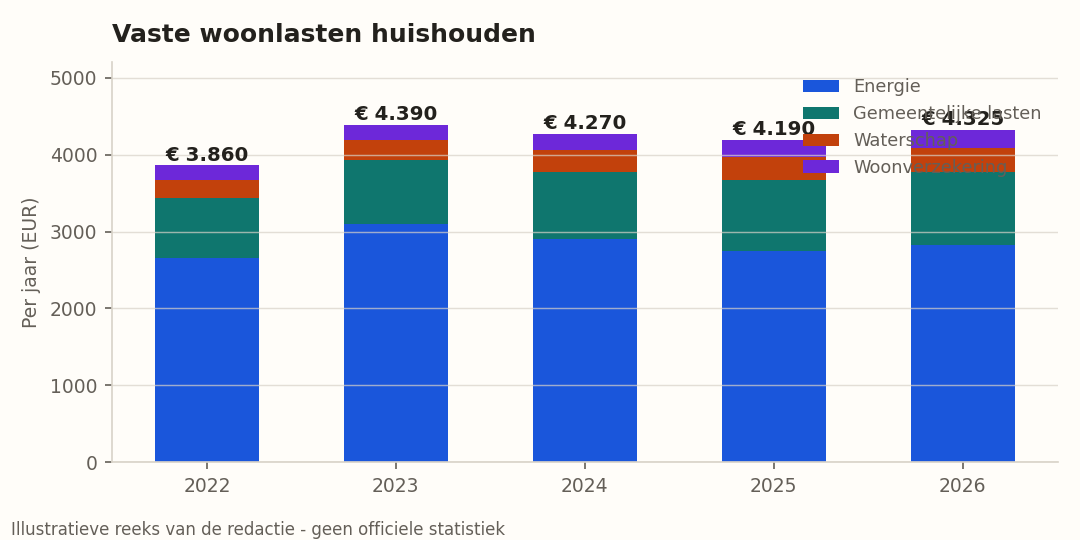
Illustratieve reeks van de redactie · geen officiële statistiek
De kern - Hecho - Het kabinet probeert al langere tijd creatieve oplossingen te vinden voor de aanhoudende woningcrisis in Nederland. - Context
Hecho
Het kabinet probeert al langere tijd creatieve oplossingen te vinden voor de aanhoudende woningcrisis in Nederland. Een van de recent gelanceerde ideeën is het stimuleren van co-housing, waarbij meerdere huishoudens gezamenlijk eigenaar worden van één enkele koopwoning. Uit recent onderzoek en praktijkvoorbeelden blijkt echter dat deze politieke wens op een harde muur botst in de financiële sector. Verreweg de meeste hypotheekverstrekkers en banken in Nederland weigeren om dergelijke constructies te financieren. Volgens de geldverstrekkers zijn de risico's simpelweg te groot. Daarbij spelen aspecten zoals hoofdelijke aansprakelijkheid, het ontbreken van gestandaardiseerde juridische kaders bij onenigheid tussen bewoners en de complexiteit rondom het al dan niet gedeeltelijk verkopen van het aandeel een grote rol. Naast de terughoudendheid van de bankenwereld blijken ook gemeenten in de praktijk vaak een hardnekkige hindernis te vormen door strenge bestemmingsplannen en regels over kamerbewoning of splitsing van panden.
Context
De woningmarkt in Nederland bevindt zich al jaren in een uitzichtloze impasse. Starters, alleenstaanden en zelfs middeninkomens komen nauwelijks meer aan een betaalbare koopwoning door de gigantische schaarste en de gestegen rente van de afgelopen jaren. Om dit structurele probleem te tackelen, kijkt Den Haag naar alternatieve woonvormen die elders in Europa al langer ingeburgerd zijn, zoals collectief particuliere opdrachtgeverschap en co-housing. Het idee hierachter is sympathiek: door de kosten en de lasten te delen, wordt vastgoed dat normaal gesproken onbereikbaar is voor één huishouden opeens wel toegankelijk. Toch botst deze politieke ambitie met de harde realiteit van de financiële risicobeheersing. Banken vallen terug onder strenge Europese en nationale regelgeving rondom kredietverlening. Een hypotheek verstrekken aan een heterogene groep mensen met verschillende inkomensbronnen, veranderende levenssituaties en onzekere onderlinge afspraken past niet binnen de rigide kaders van de gemiddelde risico-analyse van een commerciële bank. Bovendien zorgt de trage regelgeving bij lokale overheden ervoor dat projecten vaak al in een vroeg stadium stuklopen op ambtelijke bezwaren.
Implicaties
De impasse rondom de financiering van co-housing heeft verstrekkende gevolgen voor verschillende geledingen in de maatschappij op zowel korte als middellange termijn.
Voor huishoudens en starters betekent dit dat een veelbelovende route naar woningbezit voorlopig gesloten blijft. Mensen die hun krachten wilden bundelen om samen een groter pand te kopen, worden gedwongen om individueel op de oververhitte markt te blijven concurreren, met alle frustraties en hoge kosten van dien. Dit vertraagt de doorstroming op de woningmarkt aanzienlijk.
Voor bedrijven en projectontwikkelaars ontstaat er een rem op innovatieve woonconcepten. Projecten die specifiek zijn ontworpen voor gemeenschappelijk wonen komen moeilijker van de grond, omdat investeerders en bouwers geen afzetmarkt vinden zolang de eindklanten geen hypotheek kunnen krijgen. Dit ontmoedigt marktpartijen om te investeren in duurzame en flexibele bouwmethoden die inspelen op veranderende woonwensen.
Voor de overheid en met name het kabinet is dit een pijnlijke constatering. Het beleid dreigt tandeloos te worden als er geen concrete stappen worden gezet om de financiële sector en gemeenten op één lijn te krijgen. Op de middellange termijn zal de overheid met flankerend beleid moeten komen, zoals staatsgaranties voor dit soort hypotheken of het afdwingen van versoepelde gemeentelijke bouwvoorschriften, wil co-housing ooit van de grond komen als volwaardig alternatief in de strijd tegen de woningnood.
De complexiteit van gezamenlijk eigendom reikt verder dan alleen de hypotheekverstrekking en raakt de kern van het Nederlandse huizenrecht en het financieel toezicht. Wanneer meerdere partijen gezamenlijk een hypotheek afsluiten, ontstaat er juridisch gezien een hoofdelijke aansprakelijkheid. Dit betekent in de praktijk dat elke individuele koper volledig aansprakelijk is voor de gehele hypotheekschuld, mocht een van de mede-eigenaren in de financiële problemen raken of arbeidsongeschikt worden. Banken hanteren om deze reden zeer strenge acceptatiecriteria die zijn toegespitst op traditionele huishoudens, zoals alleenstaanden of stellen met een duurzame relatie. Zodra het gaat om vrienden, familieleden of kennissen die puur uit economische noodzaak samen een pand verwerven, schieten de standaard risicoberekeningen van de risico-afdelingen tekort. De vrees voor onderlinge conflicten, scheidingen of gedwongen verkoop weegt voor de geldverstrekkers zwaarder dan de maatschappelijke opgave om de woningmarkt vlot te trekken. Daarbij komt dat de AFM, de financiële waakhond, streng toeziet op verantwoorde kredietverstrekking om overcreditering te voorkomen, wat banken extra behoedzaam maakt voor experimentele financieringsvormen.
Naast de bankenwereld spelen ook de lokale autoriteiten een cruciale en vaak vertragende rol in dit dossier. Gemeenten hanteren in hun omgevingsplannen en bestemmingsplannen strikte definities van wat een 'huishouden' of een 'woning' precies inhoudt. In veel gemeenten is het illegaal of aan banden gelegd om een woning te bewonen met personen die geen duurzaam gemeenschappelijk huishouden vormen, uit angst voor overbewoning, parkeeroverlast of illegale kamerverhuur. Dit betekent dat zelfs wanneer een groep kopers erin zou slagen om de financiering rond te krijgen, zij alsnog kunnen stranden bij het loket van de lokale overheid voor de benodigde vergunningen of verbouwingen. Het kabinet zal dan ook niet alleen de dialoog met de Nederlandse Vereniging van Banken moeten aangaan, maar tevens flinke druk moeten uitoefenen op lokale gemeenten om hun regelgeving aan te passen aan de veranderende woonbehoeften in de moderne maatschappij. Zonder een integrale aanpak die zowel wetgeving als financiering omvat, blijft co-housing niet meer dan een goedbedoelde papieren tijger.
Bronnen
- de Telegraaf — Kabinet wil dat huishoudens samen een woning kopen, maar meeste geldverstrekkers doen niet mee: ’Vinden risico te groot’ (2026-09-25)
Geschreven met behulp van kunstmatige intelligentie onder redactionele supervisie. Bronnen automatisch geverifieerd. Hoe we werken
Fond#kabinet#housing#stimuleren#tegen#woningnood#banken