Minder problematische schulden in Nederland, maar levensgebeurtenissen blijven risicovol voor huishoudens
Het aantal huishoudens met problematische schulden is gedaald ten opzichte van het voorgaande jaar. Uit recente cijfers blijkt echter dat ingrijpende levensgebeurtenissen zoals een scheiding of de geboorte van een kind directe aanjagers blijven van financiële instabiliteit. ZakelijkSoftwareJournal analyseert de bredere impact hiervan op de markt, werkgevers en financiële dienstverleners.
Zakelijke software · Live


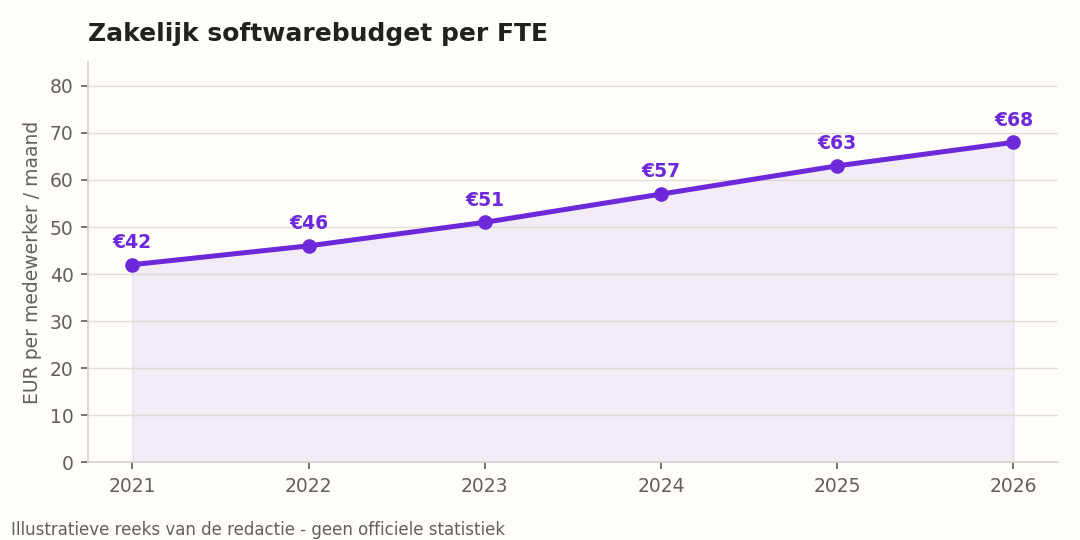
Illustratieve reeks van de redactie · geen officiële statistiek
De kern - Het landschap van de persoonlijke financiën laat een bemoedigende ontwikkeling zien. - Hecho - De kern van de ontwikkeling ligt in de geconstateerde afname van het totale aantal huishoudens met problematische schulden gedurende het jaar 2025 vergeleken
Het landschap van de persoonlijke financiën laat een bemoedigende ontwikkeling zien. Volgens recente gegevens uit de financiële sector, opgetekend door De Telegraaf op 24 september 2026, is het aantal huishoudens dat te kampen heeft met problematische schulden in 2025 gedaald ten opzichte van 2024. Deze daling suggereert dat de bredere economische omstandigheden en eerdere beleidsmaatregelen effect sorteren in de portemonnee van de doorsnee burger. Toch waarschuwen experts dat de daling niet betekent dat de risico's zijn verdwenen. Grote levensgebeurtenissen, variërend van de geboorte van een kind tot een relatiebreuk of een onverwachte boete, kunnen individuen nog steeds snel in de financiële problemen brengen.
Hecho
De kern van de ontwikkeling ligt in de geconstateerde afname van het totale aantal huishoudens met problematische schulden gedurende het jaar 2025 vergeleken met 2024. Deze statistiek werd openbaar gemaakt op 24 september 2026 en laat zien dat de conjuncturele druk op huishoudens lokaal is afgenomen. Tegelijkertijd benadrukt het onderliggende onderzoek dat bepaalde gebeurtenissen in het menselijk leven fungeren als primaire aanjagers van geldzorgen. Een scheiding brengt niet alleen emotionele lasten met zich mee, maar leidt ook tot dubbele lasten en een noodzakelijke herverdeling van vermogen. De geboorte van een kind brengt structureel hogere kosten en soms tijdelijk verlies van inkomen met zich mee. Ook externe factoren zoals een onverwachte boete of een zakelijk faillissement kunnen de financiële veerkracht van een huishouden direct onder druk zetten.
Context
Om deze cijfers in perspectief te plaatsen, moeten we kijken naar de economische dynamiek van de afgelopen jaren. Na perioden van hoge inflatie en stijgende energieprijzen is de koopkracht van veel Nederlandse huishoudens in 2025 enigszins gestabiliseerd. Dit verklaart deels de afname van de algemene schuldenlast. Echter, de structurele kwetsbaarheid van huishoudens is gebleven. Veel burgers bouwen onvoldoende financiële buffers op voor tegenslagen. Wanneer zich dan een onvoorziene gebeurtenis voordoet, zoals een scheiding of het wegvallen van werk, ontbreekt het vangnet. Financiële instellingen en schuldhulpverleners merken al langer dat de complexiteit van schulden toeneemt. Het gaat vaak niet meer om een simpel consumptief krediet dat uit de hand loopt, maar om een opeenstapeling van vaste lasten, zorgpremies en incassokosten die door een ingrijpende levensgebeurtenis onhoudbaar worden.
Implicaciones
Vanuit het perspectief van ZakelijkSoftwareJournal heeft deze situatie verstrekkende gevolgen voor verschillende actoren in de maatschappij. Voor huishoudens betekent dit dat financiële planning en preventie cruciaal blijven, zelfs wanneer de macro-economische cijfers positief ogen. Het tijdig signaleren van betalingsproblemen kan escalatie voorkomen.
Voor bedrijven en werkgevers werpt deze problematiek een specifiek licht op de productiviteit op de vloer. Financiële stress bij medewerkers leidt bewezen tot concentratieverlies, verzuim en een lager ziekteverzuimrendement. Steeds meer organisaties investeren daarom in HR-software en financiële coachingtools om loonbeslagen en schulden vroegtijdig te detecteren en bespreekbaar te maken. Dit vraagt om een zorgvuldige balans tussen privacy en ondersteuning.
Voor de financiële sector en softwareleveranciers die zich richten op fintech en risk management, biedt deze realiteit een duidelijke opdracht. Banken, verzekeraars en providers van boekhoud- en budgetteringssoftware moeten inzetten op slimmere, proactieve algoritmes. Systemen die patronen herkennen die wijzen op aanstaande liquiditeitsproblemen – zoals het wegvallen van een gezamenlijke rekening na een scheiding – kunnen consumenten tijdig waarschuwen en alternatieven aanreiken.
Tot slot staan overheden en gemeenten voor de taak om de schuldhulpverlening laagdrempelig te houden. Hoewel de totale schuldenlast daalt, blijft de groep die wel in de problemen raakt intensieve begeleiding nodig hebben. De overheid zal daarom nauw moeten samenwerken met de private sector om datagestuurd beleid te voeren dat specifiek is gericht op de kwetsbare momenten in een mensenleven.
De digitalisering van financiële processen speelt een sleutelrol in het beheersbaar houden van persoonlijke en zakelijke administratie. Moderne softwareoplossingen voor huishoudens en kleine ondernemers bieden steeds vaker realtime inzicht in inkomsten en uitstromen. Hierdoor kunnen gebruikers sneller anticiperen op onverwachte tegenvallers, zoals een plotselinge inkomensval door een scheiding of de stijgende kosten na gezinsuitbreiding. Toch ontbreekt het veel consumenten aan de digitale vaardigheden of de discipline om deze tools continu te raadplegen. Dit creëert een gapende kloof tussen technologische mogelijkheden en daadwerkelijk gedrag op de werkvloer en in de huiskamer. Softwareontwikkelaars staan daarom voor de uitdaging om interfaces intuïtiever te maken en automatisering te integreren die proactief waarschuwt bij afwijkende bestedingspatronen. Uit marktonderzoek blijkt dat automatische spaarfuncties en geautomatiseerde budgettering aanzienlijk bijdragen aan het creëren van financiële veerkracht. Wanneer een systeem merkt dat de vaste lasten na een relatiebreuk drukken op een enkel inkomen, kan het direct suggesties doen voor het herstructureren van abonnementen of het aanvragen van fiscale toeslagen. Bedrijven die software leveren voor salarisadministratie en HR ontdekken eveneens nieuwe commerciële en maatschappelijke kansen. Door anonieme data te analyseren kunnen ze werkgevers attenderen op verhoogde risico's op financiële stress binnen specifieke demografische geledingen van hun personeelsbestand. Dit stelt ondernemingen in staat om preventief hulp aan te bieden, bijvoorbeeld in de vorm van budgetcoaches of schuldhulpmaatjes op de werkplek, lang voordat loonbeslagen of juridische procedures onvermijdelijk worden. Voor de overheid en toezichthouders onderstreept deze ontwikkeling de noodzaak van publiek-private samenwerkingen. Het delen van geanonimiseerde inzichten tussen softwareleveranciers, schuldhulpverlening en gemeentelijke instanties kan de effectiviteit van het armoedebeleid enorm vergroten. Zo ontstaat er een ketenaanpak waarin technologie, wetgeving en menselijke maat elkaar versterken om de impact van onvoorziene levensgebeurtenissen op de lange termijn succesvol te dempen.
Bronnen
- de Telegraaf — Minder mensen hebben problematische schulden, geboorte van kind of scheiding zijn risico (2026-09-24)
Geschreven met behulp van kunstmatige intelligentie onder redactionele supervisie. Bronnen automatisch geverifieerd. Hoe we werken
Fond#minder#problematische#schulden#nederland#levensgebeurtenissen#blijven